
KPR 150 juta cicilan berapa? Tabel angsuran subsidi dan komersial
Jawaban singkatKPR 150 juta cicilan berapa? Untuk pinjaman Rp150 juta dengan tenor 15 tahun, cicilannya kira-kira Rp1.265.785 per bulan pada bunga 6 persen, Rp1.433.478 pada 8 persen, Rp1.611.908 pada 10 persen, dan Rp1.800.252 pada 12 persen. Untuk tenor 20 tahun kisarannya Rp1.074.647 sampai Rp1.651.629. Kalau kamu memenuhi syarat KPR FLPP berbunga 5 persen per tahun, cicilan 20 tahunnya sekitar Rp989.934. Semua angka dihitung Tanya Properti dengan rumus anuitas, metode yang menurut OJK lazim dipakai KPR. Plafon ini berada di wilayah harga rumah subsidi di semua daerah, jadi cek kelayakan subsidi lebih dulu.
Tabel cicilan KPR 150 juta
KPR 150 juta cicilan berapa per bulan bergantung pada bunga dan tenor. OJK lewat Sikapi Uangmu menjelaskan bahwa secara umum dikenal metode flat, efektif, dan anuitas, dan dalam praktiknya KPR memakai suku bunga efektif atau anuitas [1]. Tabel di bawah memakai rumus anuitas: angsuran sama setiap bulan, dengan porsi bunga besar di awal dan mengecil menjelang lunas [2].
| Bunga per tahun (asumsi) | 5 tahun | 10 tahun | 15 tahun | 20 tahun | 25 tahun | 30 tahun |
|---|---|---|---|---|---|---|
| 6% | Rp2.899.920 | Rp1.665.308 | Rp1.265.785 | Rp1.074.647 | Rp966.452 | Rp899.326 |
| 8% | Rp3.041.459 | Rp1.819.914 | Rp1.433.478 | Rp1.254.660 | Rp1.157.724 | Rp1.100.647 |
| 10% | Rp3.187.057 | Rp1.982.261 | Rp1.611.908 | Rp1.447.532 | Rp1.363.051 | Rp1.316.357 |
| 12% | Rp3.336.667 | Rp2.152.064 | Rp1.800.252 | Rp1.651.629 | Rp1.579.836 | Rp1.542.919 |
Pilih baris bunga yang paling dekat dengan penawaran yang kamu terima, lalu geser ke kolom tenor. Karena rumus anuitas linier terhadap pokok, tabel ini juga bisa dipakai untuk plafon lain: pinjaman Rp300 juta tepat dua kali angka di tabel. Contoh plafon lain ada di KPR 100 juta, KPR 200 juta, dan KPR 250 juta. Untuk kombinasi yang tidak ada di tabel, pakai simulasi KPR.
150 juta ada di wilayah rumah subsidi
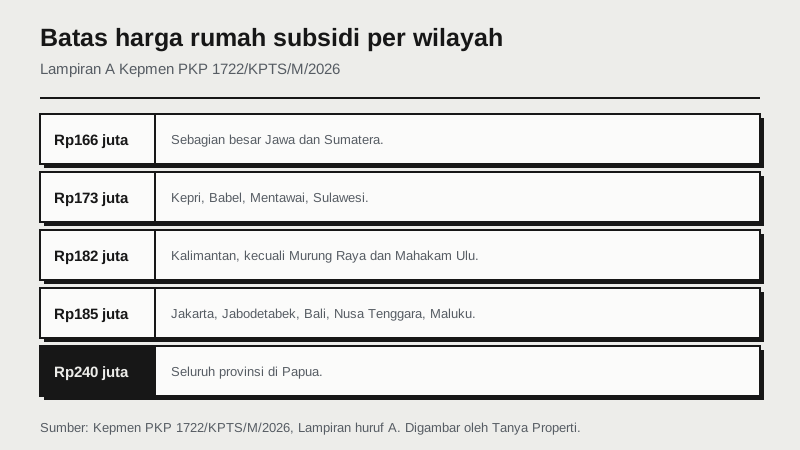
Yang membuat plafon ini istimewa: pinjaman Rp150 juta berada di bawah batas harga rumah subsidi di semua wilayah Indonesia. Lampiran huruf A Kepmen PKP Nomor 1722/KPTS/M/2026 menetapkan harga jual paling banyak rumah umum tapak per wilayah sebagai berikut [3]:
| Wilayah | Harga jual paling banyak |
|---|---|
| Sumatera (kecuali Kepulauan Riau, Bangka Belitung, Kepulauan Mentawai) dan Jawa (kecuali Jakarta, Tangerang, Bogor, Depok, Bekasi) | Rp166.000.000 |
| Kepulauan Riau (kecuali Anambas), Bangka Belitung, Kepulauan Mentawai, dan Sulawesi | Rp173.000.000 |
| Kalimantan (kecuali Murung Raya dan Mahakam Ulu) | Rp182.000.000 |
| Jakarta, Bali, NTB, NTT, Maluku, Maluku Utara, Anambas, Tangerang, Bogor, Depok, Bekasi, Murung Raya, Mahakam Ulu | Rp185.000.000 |
| Seluruh provinsi di Papua | Rp240.000.000 |
Artinya, kalau kamu sedang mencari rumah yang membutuhkan pinjaman sekitar Rp150 juta dan memenuhi syarat penerima, jalur subsidi layak dicek lebih dulu sebelum KPR komersial. Pada rumah seharga batas tertinggi di wilayah Jawa di luar Jabodetabek, Rp166 juta, dengan uang muka 1 persen seperti yang disebut BP Tapera untuk FLPP [4], pinjamannya sekitar Rp164,3 juta, sedikit di atas Rp150 juta. Jadi rumah subsidi di hampir semua wilayah memang berada di kisaran pinjaman ini.
Lampiran huruf B keputusan yang sama juga menetapkan subsidi bantuan uang muka sebesar Rp4.000.000 untuk daerah di luar Papua dan Rp10.000.000 untuk provinsi-provinsi di Papua [3]. Syarat penerima, termasuk batas penghasilan dan larangan memiliki rumah, dibahas di syarat KPR FLPP dan batas penghasilan rumah subsidi.
FLPP vs komersial pada pinjaman yang sama
Kepmen PKP 1722/KPTS/M/2026 menetapkan bunga KPR rumah umum tapak dalam fasilitas likuiditas sebesar 5 persen per tahun sepanjang tenor, dengan jangka waktu paling lama 40 tahun [3]. Untuk pinjaman yang sama, Rp150 juta, perbandingannya dengan KPR komersial berbunga asumsi:
| Skema | Tenor 10 tahun | Tenor 15 tahun | Tenor 20 tahun |
|---|---|---|---|
| FLPP 5% per tahun | Rp1.590.983 | Rp1.186.190 | Rp989.934 |
| Komersial 8% (asumsi) | Rp1.819.914 | Rp1.433.478 | Rp1.254.660 |
| Komersial 10% (asumsi) | Rp1.982.261 | Rp1.611.908 | Rp1.447.532 |
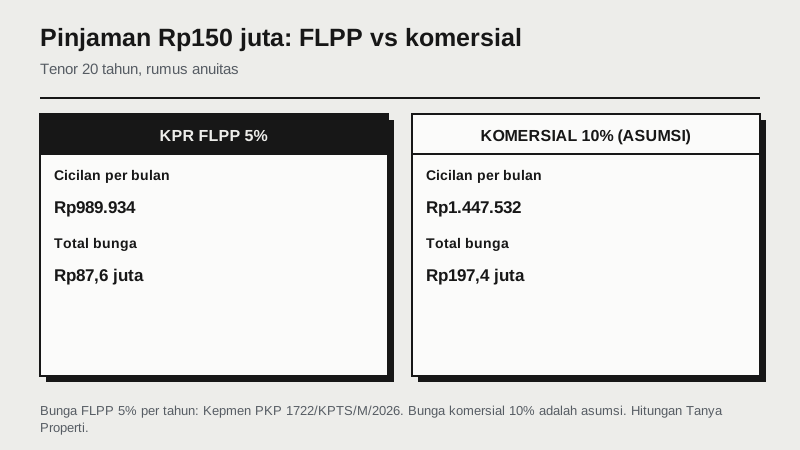
Pada tenor 20 tahun, total bunga FLPP sekitar Rp87,6 juta, sedangkan KPR komersial berbunga asumsi 10 persen sekitar Rp197,4 juta. Perlu dicatat, BP Tapera menyebut bunga FLPP "5% flat" di halaman produknya [4], sementara keputusan menteri menulis 5 persen per tahun sepanjang tenor [3]. Tabel ini memakai rumus anuitas agar perbandingannya setara; jadwal angsuran resmi tetap harus diminta dari bank penyalur. Penjelasan lengkap tentang program ini ada di KPR FLPP adalah dan perbandingan dua jalur di KPR subsidi vs komersial.
Total bunga dan pilihan tenor
Kalau kamu tidak memenuhi syarat subsidi, atau rumah incaranmu rumah bekas di luar program, KPR komersial tetap jadi pilihan. Di sini tenor menentukan besarnya total bunga. Dengan bunga asumsi 8 persen yang tetap:
| Tenor | Cicilan per bulan | Total bunga sampai lunas |
|---|---|---|
| 5 tahun | Rp3.041.459 | Rp32.487.549 |
| 10 tahun | Rp1.819.914 | Rp68.389.670 |
| 15 tahun | Rp1.433.478 | Rp108.026.063 |
| 20 tahun | Rp1.254.660 | Rp151.118.425 |
Memilih 10 tahun alih-alih 20 tahun menaikkan cicilan sekitar Rp565 ribu per bulan, tetapi menghemat total bunga sekitar Rp82,7 juta. Pada tenor 20 tahun, total bunga sudah sedikit di atas pokok pinjaman. Dari sisi utang yang tersisa, setelah lima tahun membayar tenor 20 tahun sisa pokoknya masih sekitar Rp131,3 juta, sedangkan tenor 10 tahun tinggal sekitar Rp89,8 juta. Angka ini penting kalau ada kemungkinan rumah dijual atau KPR dipindahkan lewat take over KPR.
Risiko lain yang perlu dihitung adalah perubahan bunga. Kalau bunga tetap asumsi 7 persen berlaku 3 tahun lalu bunga mengambang menjadi 11 persen, cicilan tenor 20 tahun naik dari sekitar Rp1.162.948 menjadi Rp1.503.276. Cara membaca risiko ini ada di bunga fixed vs floating.
Efek cicilan tambahan
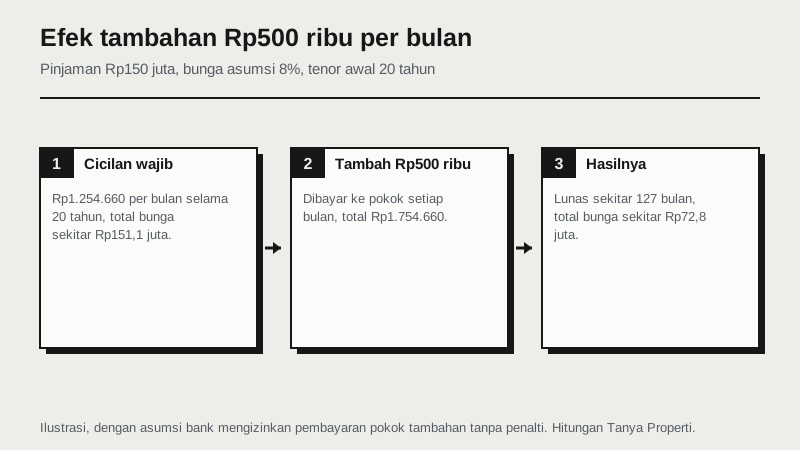
Pada rumus anuitas, bunga dihitung dari sisa pokok [2], sehingga setiap pembayaran pokok tambahan langsung memangkas bunga bulan-bulan berikutnya. Pada plafon Rp150 juta, tambahan kecil terasa besar efeknya. Contoh dengan bunga asumsi 8 persen dan tenor awal 20 tahun (cicilan wajib Rp1.254.660):
| Strategi | Lama sampai lunas | Total bunga |
|---|---|---|
| Tanpa tambahan | 240 bulan | Rp151.118.425 |
| Tambah Rp500 ribu per bulan | sekitar 127 bulan | sekitar Rp72,8 juta |
| Tambah Rp1 juta per bulan | sekitar 89 bulan | sekitar Rp48,9 juta |
Tanyakan ke bank apakah pembayaran pokok tambahan diizinkan, berapa minimalnya, dan apakah ada penalti, terutama selama masa bunga tetap. Aturan umumnya dibahas di pelunasan KPR dipercepat.
Cicilan dan penghasilan
Tidak ada satu batas resmi rasio cicilan terhadap penghasilan yang berlaku untuk semua bank KPR komersial; tiap bank menilai penghasilan, pengeluaran, cicilan lain, dan riwayat kredit. Penjelasannya di syarat kelayakan penghasilan KPR. Untuk KPR subsidi, yang menentukan adalah batas penghasilan penerima, bukan rasio cicilan semata.
Untuk perencanaan pribadi, banyak orang memakai patokan cicilan tidak lebih dari sekitar sepertiga penghasilan bersih. Ini patokan pribadi, bukan aturan bank. Dengan patokan 30 persen:
| Skenario | Cicilan | Penghasilan bersih minimal |
|---|---|---|
| FLPP 5%, tenor 20 tahun | Rp989.934 | sekitar Rp3,3 juta |
| Komersial 8% (asumsi), tenor 20 tahun | Rp1.254.660 | sekitar Rp4,18 juta |
| Komersial 10% (asumsi), tenor 15 tahun | Rp1.611.908 | sekitar Rp5,37 juta |
Masukkan juga biaya hidup setelah pindah: listrik, air, iuran lingkungan, PBB, transportasi, dan perawatan. Untuk menghitung dengan angkamu sendiri, gunakan kalkulator kelayakan KPR, dan periksa riwayat kreditmu lewat panduan syarat lolos BI checking KPR.
Rumah seharga berapa dan biaya awalnya
KPR Rp150 juta adalah pokok pinjaman. Pada KPR komersial dengan uang muka 10 persen, harga rumahnya sekitar Rp166,7 juta; dengan uang muka 20 persen, Rp187,5 juta; dengan uang muka 30 persen, sekitar Rp214,3 juta. Ketentuan uang muka komersial mengikuti rasio LTV Bank Indonesia dan kebijakan bank, lihat DP rumah berapa persen.
BPHTB adalah biaya awal terbesar yang sering terlupa. UU Nomor 1 Tahun 2022 menetapkan tarif paling tinggi 5 persen dan NPOPTKP perolehan hak pertama paling sedikit Rp80 juta [5]. Contoh di daerah yang menetapkan NPOPTKP Rp80 juta: rumah Rp166,7 juta dikenai BPHTB sekitar Rp4,3 juta, dan rumah Rp187,5 juta sekitar Rp5,4 juta. Di daerah yang NPOPTKP-nya lebih tinggi dari harga rumah, BPHTB bisa nol. Untuk rumah subsidi, BP Tapera menyebut pembelian lewat KPR FLPP bebas PPN [4]. Cara menghitung BPHTB ada di BPHTB adalah, dan biaya lain di biaya provisi dan admin KPR.
Pada kisaran harga ini, banyak pilihan berupa rumah subsidi baru atau rumah bekas. Untuk rumah bekas, periksa sertifikat dan riwayat bangunannya lewat cek sertifikat tanah online dan KPR rumah second.
Langkah sebelum mengajukan
- Cek kelayakan subsidi lebih dulu. Kalau memenuhi syarat, cicilan FLPP hampir pasti jauh lebih ringan. Lihat syarat KPR subsidi.
- Bandingkan harga rumah dengan batas wilayahmu di tabel batas harga di atas.
- Kalau jalur komersial, pilih tenor terpendek yang aman dan uji cicilan dengan bunga yang lebih tinggi dari bunga promo.
- Siapkan dokumen dan rapikan riwayat kredit sesuai syarat KPR rumah.
- Baca surat persetujuan kredit sebelum akad, lihat SP3K KPR.
Pada plafon Rp150 juta, keputusan paling berpengaruh biasanya bukan memilih bank dengan bunga promo termurah, melainkan memilih jalur yang tepat: subsidi atau komersial. Kalau baru mulai belajar, dasar-dasarnya ada di KPR adalah.
Pertanyaan umum
KPR 150 juta cicilan berapa per bulan? +
Untuk tenor 15 tahun dengan rumus anuitas, sekitar Rp1.265.785 pada bunga 6 persen, Rp1.433.478 pada 8 persen, Rp1.611.908 pada 10 persen, dan Rp1.800.252 pada 12 persen. Bunga itu asumsi; angka yang mengikat ada di penawaran tertulis bank.
KPR 150 juta 20 tahun cicilan berapa? +
Sekitar Rp1.074.647 pada bunga 6 persen, Rp1.254.660 pada 8 persen, Rp1.447.532 pada 10 persen, dan Rp1.651.629 pada 12 persen. Dengan KPR FLPP 5 persen, sekitar Rp989.934.
KPR 150 juta 10 tahun cicilan berapa? +
Sekitar Rp1.665.308 pada bunga 6 persen, Rp1.819.914 pada 8 persen, Rp1.982.261 pada 10 persen, dan Rp2.152.064 pada 12 persen. Dengan FLPP 5 persen, sekitar Rp1.590.983.
Apakah KPR 150 juta bisa memakai rumah subsidi? +
Bisa, kalau kamu memenuhi syarat penerima. Kepmen PKP 1722/KPTS/M/2026 menetapkan batas harga rumah subsidi Rp166 juta sampai Rp240 juta tergantung wilayah, jadi pinjaman sekitar Rp150 juta berada di kisaran rumah subsidi di semua wilayah.
Berapa selisih cicilan FLPP dan KPR komersial untuk pinjaman 150 juta? +
Pada tenor 20 tahun, FLPP 5 persen sekitar Rp989.934 per bulan, sedangkan KPR komersial berbunga asumsi 10 persen sekitar Rp1.447.532, selisih sekitar Rp458 ribu per bulan dan sekitar Rp110 juta total bunga.
Berapa bantuan uang muka rumah subsidi? +
Lampiran B Kepmen PKP 1722/KPTS/M/2026 menetapkan subsidi bantuan uang muka Rp4.000.000 untuk daerah di luar Papua dan Rp10.000.000 untuk provinsi-provinsi di Papua.
Gaji berapa untuk KPR 150 juta? +
Tidak ada batas resmi yang sama untuk semua bank. Dengan patokan pribadi cicilan maksimal 30 persen penghasilan bersih, kebutuhannya sekitar Rp3,3 juta untuk FLPP tenor 20 tahun dan sekitar Rp4,2 juta untuk KPR komersial berbunga asumsi 8 persen tenor 20 tahun.
KPR 150 juta untuk rumah harga berapa? +
Pada KPR komersial, dengan uang muka 10 persen sekitar Rp166,7 juta, dengan uang muka 20 persen Rp187,5 juta, dan dengan uang muka 30 persen sekitar Rp214,3 juta.
- OJK - Sikapi Uangmu: Kredit Pemilikan Rumah - Diperiksa ulang 17 November 2026. Menyebut tiga metode perhitungan bunga KPR (flat, efektif, anuitas) dan menyatakan dalam praktiknya metode yang dipakai adalah suku bunga efektif atau anuitas (data diverifikasi 17 November 2026)
- OJK - Sikapi Uangmu: Mengenal Jenis-jenis Suku Bunga Bank - Diverifikasi 12 September 2026, halaman balas 200 pada 17 November 2026. Definisi bunga efektif (dihitung dari sisa pokok), anuitas, bunga tetap, dan bunga mengambang
- Kepmen PKP Nomor 1722/KPTS/M/2026 tentang Kriteria Rumah Umum Tapak Dalam Fasilitasi Pemerintah Pusat (JDIH Kementerian PKP) - Diperiksa ulang 17 November 2026, ditetapkan 6 Agustus 2026. Diktum KEDUA: tenor paling lama 40 tahun, bunga 5% per tahun sepanjang tenor. Lampiran A: harga jual paling banyak Rp166 juta, Rp173 juta, Rp182 juta, Rp185 juta, Rp240 juta per wilayah. Lampiran B: subsidi bantuan uang muka Rp4 juta (di luar Papua) dan Rp10 juta (Papua) (data diverifikasi 17 November 2026)
- BP Tapera - KPR FLPP - Diperiksa ulang 17 November 2026: suku bunga 5% flat untuk rumah tapak, uang muka mulai 1%, bebas PPN (data diverifikasi 17 November 2026)
- UU Nomor 1 Tahun 2022 tentang HKPD (naskah lengkap, JDIH BPK) - Pasal 46 dan 47: NPOPTKP paling sedikit Rp80 juta untuk perolehan hak pertama, tarif BPHTB paling tinggi 5% (data diverifikasi 3 Oktober 2026)
Cara kami memilih sumber, memeriksa angka, dan menerima koreksi dijelaskan di kebijakan editorial.