
KPR 300 juta cicilan berapa? Tabel angsuran tenor 10, 15, dan 20 tahun
Jawaban singkatKPR 300 juta cicilan berapa? Untuk pinjaman Rp300 juta dengan tenor 20 tahun, cicilannya kira-kira Rp2.149.293 per bulan pada bunga 6 persen, Rp2.509.320 pada 8 persen, Rp2.895.065 pada 10 persen, dan Rp3.303.258 pada 12 persen. Untuk tenor 10 tahun kisarannya Rp3.330.615 sampai Rp4.304.128. Angka itu hitungan Tanya Properti dengan rumus anuitas, metode yang menurut OJK lazim dipakai KPR, dengan bunga asumsi yang tetap sepanjang tenor. Setiap kenaikan bunga 1 persen menambah cicilan tenor 20 tahun sekitar Rp177 ribu sampai Rp207 ribu per bulan, jadi uji anggaranmu dengan bunga yang lebih tinggi dari bunga promo.
Tabel cicilan KPR 300 juta
KPR 300 juta cicilan berapa per bulan bergantung pada dua angka: bunga dan tenor. OJK lewat Sikapi Uangmu menjelaskan bahwa secara umum dikenal metode flat, efektif, dan anuitas, dan dalam praktiknya KPR memakai suku bunga efektif atau anuitas [1]. Tabel di bawah memakai rumus anuitas: angsuran sama setiap bulan, porsi bunga besar di awal dan mengecil menjelang lunas [2].
| Bunga per tahun (asumsi) | 5 tahun | 10 tahun | 15 tahun | 20 tahun | 25 tahun | 30 tahun |
|---|---|---|---|---|---|---|
| 6% | Rp5.799.840 | Rp3.330.615 | Rp2.531.570 | Rp2.149.293 | Rp1.932.904 | Rp1.798.652 |
| 8% | Rp6.082.918 | Rp3.639.828 | Rp2.866.956 | Rp2.509.320 | Rp2.315.449 | Rp2.201.294 |
| 10% | Rp6.374.113 | Rp3.964.522 | Rp3.223.815 | Rp2.895.065 | Rp2.726.102 | Rp2.632.715 |
| 12% | Rp6.673.334 | Rp4.304.128 | Rp3.600.504 | Rp3.303.258 | Rp3.159.672 | Rp3.085.838 |
Pilih baris bunga yang paling dekat dengan penawaran yang kamu terima, lalu geser ke kolom tenor. Karena rumus anuitas linier terhadap pokok, angka ini juga bisa dipakai untuk plafon lain: pinjaman Rp150 juta cicilannya separuh angka di tabel, dan Rp600 juta dua kali lipat. Contoh plafon lain ada di KPR 250 juta, KPR 200 juta, dan KPR 500 juta. Untuk kombinasi yang tidak ada di tabel, pakai simulasi KPR.
Plafon Rp300 juta jelas berada di atas batas harga rumah subsidi. Kepmen PKP Nomor 1722/KPTS/M/2026 menetapkan harga jual rumah umum tapak paling tinggi Rp240 juta, yaitu untuk seluruh provinsi di Papua [5]. Jadi tabel ini adalah tabel KPR komersial. Kalau kamu memenuhi syarat rumah subsidi dan ingin cicilan jauh lebih ringan, jalurnya adalah mencari unit di bawah batas harga, lihat cicilan rumah subsidi dan KPR subsidi vs komersial.
Tenor 10, 15, atau 20 tahun
Banyak pencarian tentang plafon ini spesifik pada tenor: "KPR 300 juta 20 tahun cicilan berapa" dan "KPR 300 juta 10 tahun". Tabel berikut menaruh ketiganya berdampingan dengan bunga asumsi 8 persen yang tetap, supaya terlihat apa yang kamu bayar untuk cicilan yang lebih ringan.
| Tenor | Cicilan per bulan | Total bunga sampai lunas | Total dibayar |
|---|---|---|---|
| 10 tahun | Rp3.639.828 | Rp136.779.340 | sekitar Rp436,8 juta |
| 15 tahun | Rp2.866.956 | Rp216.052.126 | sekitar Rp516,1 juta |
| 20 tahun | Rp2.509.320 | Rp302.236.850 | sekitar Rp602,2 juta |
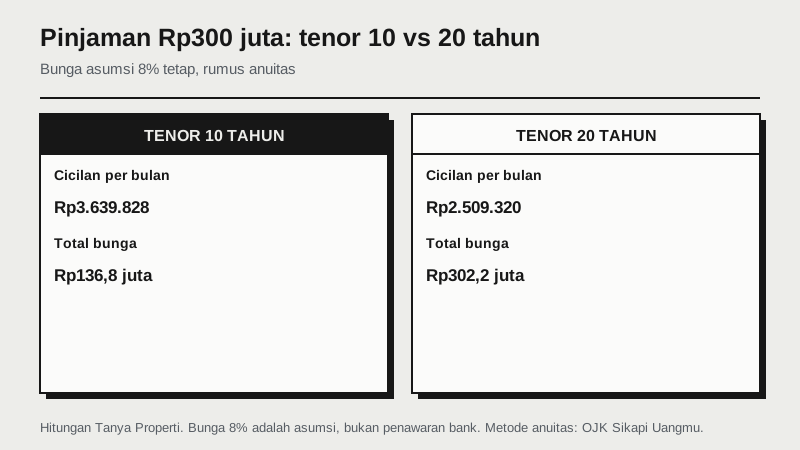
Jalan tengahnya sering tenor 15 tahun. Dibanding 20 tahun, cicilannya naik sekitar Rp358 ribu per bulan, tetapi total bunganya turun sekitar Rp86,2 juta. Dibanding 10 tahun, cicilannya lebih ringan sekitar Rp773 ribu per bulan. Tidak ada tenor yang benar untuk semua orang. Yang penting, pilihan diambil dengan sadar: tenor panjang adalah membeli keringanan bulanan dengan harga total bunga yang jauh lebih besar.
Satu hal lagi yang membatasi pilihan: bank biasanya mengaitkan tenor maksimal dengan usia saat kredit lunas. Kalau usiamu sudah mendekati batas itu, tenor 20 tahun mungkin tidak tersedia, dan tabel 10 atau 15 tahun yang relevan. Tanyakan batas usianya sejak awal saat membandingkan bank. Gambaran produk tiap bank bisa kamu mulai dari KPR BTN, KPR BRI, atau KPR Mandiri.
Setiap 1 persen bunga bernilai berapa
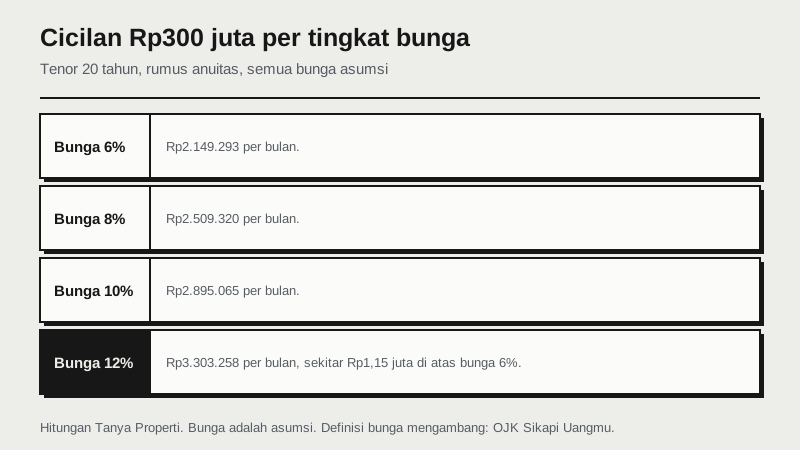
Bunga adalah variabel yang paling sulit kamu kendalikan, terutama setelah masa bunga tetap berakhir dan bunga mengambang mulai berlaku. OJK menjelaskan bunga mengambang bisa naik atau turun mengikuti kondisi pasar [2]. Supaya terasa nyata, berikut cicilan pinjaman Rp300 juta untuk setiap tingkat bunga:
| Bunga | Tenor 15 tahun | Tenor 20 tahun |
|---|---|---|
| 6% | Rp2.531.570 | Rp2.149.293 |
| 7% | Rp2.696.485 | Rp2.325.897 |
| 8% | Rp2.866.956 | Rp2.509.320 |
| 9% | Rp3.042.800 | Rp2.699.178 |
| 10% | Rp3.223.815 | Rp2.895.065 |
| 11% | Rp3.409.791 | Rp3.096.565 |
| 12% | Rp3.600.504 | Rp3.303.258 |
Pada tenor 20 tahun, setiap kenaikan 1 persen menambah cicilan sekitar Rp177 ribu sampai Rp207 ribu per bulan, dan tambahannya makin besar di bunga yang lebih tinggi. Selisih 6 persen ke 12 persen bernilai sekitar Rp1,15 juta per bulan.
Contoh nyata dari pola bunga tetap lalu mengambang: kalau pinjaman Rp300 juta tenor 20 tahun mendapat bunga tetap asumsi 7 persen selama 3 tahun, cicilannya sekitar Rp2.325.897. Setelah itu sisa pokoknya sekitar Rp277 juta, dan kalau bunga menjadi 11 persen, cicilan untuk 17 tahun sisanya sekitar Rp3.006.552, naik sekitar Rp681 ribu. Cara membaca risiko ini lebih rinci ada di bunga fixed vs floating dan bunga floating KPR.
Sisa utang setiap lima tahun
Tidak semua orang menempati rumah pertamanya sampai KPR lunas. Ada yang pindah kota, menjual untuk membeli rumah lebih besar, atau memindahkan KPR ke bank lain. Untuk semua rencana itu, angka yang menentukan adalah sisa pokok utang saat itu, karena itulah yang harus dilunasi dari hasil penjualan atau dibiayai bank baru. Pada rumus anuitas, bunga dihitung dari sisa pokok [2], sehingga tenor panjang membuat sisa pokok turun lambat di tahun-tahun awal.
| Tenor | Setelah 5 tahun | Setelah 10 tahun | Setelah 15 tahun |
|---|---|---|---|
| 10 tahun | sekitar Rp179,5 juta | lunas | lunas |
| 15 tahun | sekitar Rp236,3 juta | sekitar Rp141,4 juta | lunas |
| 20 tahun | sekitar Rp262,6 juta | sekitar Rp206,8 juta | sekitar Rp123,8 juta |
Setelah lima tahun membayar KPR tenor 20 tahun, sisa utangmu masih sekitar 87,5 persen dari pinjaman awal. Di tahun pertama, dari sekitar Rp30,1 juta yang kamu bayar, hanya sekitar Rp6,3 juta yang mengurangi pokok; sisanya bunga. Kalau kemungkinan menjual dalam lima sampai tujuh tahun cukup besar, tenor yang lebih pendek atau uang muka yang lebih besar membuat posisimu jauh lebih aman.
Saat menjual rumah yang masih ber-KPR, sisa utang dilunasi lebih dulu, lalu hak tanggungannya dihapus (roya) sebelum balik nama. Prosesnya dibahas di roya adalah dan hak tanggungan. Kalau tujuannya memindahkan KPR ke bank lain demi bunga lebih rendah, lihat take over KPR, dan kalau rumah dijual ke pembeli yang meneruskan cicilan, lihat risikonya di over kredit rumah.
Efek cicilan tambahan
Kalau bank mengizinkan pembayaran pokok di luar cicilan wajib, tambahan kecil yang rutin punya efek besar. Contoh dengan bunga asumsi 8 persen dan tenor awal 20 tahun, cicilan wajib Rp2.509.320:
| Strategi | Lama sampai lunas | Total bunga |
|---|---|---|
| Tanpa tambahan | 240 bulan | Rp302.236.850 |
| Tambah Rp500 ribu per bulan | sekitar 165 bulan | sekitar Rp194,8 juta |
| Tambah Rp1 juta per bulan | sekitar 127 bulan | sekitar Rp145,6 juta |
| Bayar sekaligus Rp50 juta di akhir tahun ke-3 | sekitar 178 bulan | sekitar Rp195,3 juta |
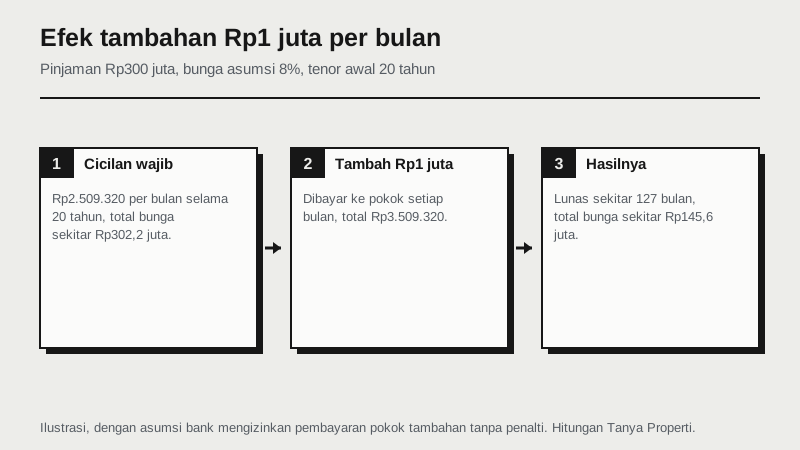
Strategi ini cocok bagi yang ingin keamanan tenor panjang (cicilan wajib ringan saat keadaan sulit) tetapi tetap ingin lunas lebih cepat saat keadaan longgar. Aturan dan hitungan pelunasan dibahas di pelunasan KPR dipercepat.
Cicilan dan penghasilan
"Gaji berapa untuk KPR 300 juta?" tidak punya satu jawaban resmi. Bank menilai kemampuan bayar dari penghasilan, pengeluaran, cicilan lain yang sedang berjalan, dan riwayat kredit, dengan kebijakan yang berbeda di tiap bank. Penjelasannya di syarat kelayakan penghasilan KPR.
Untuk perencanaan pribadi, patokan yang sering dipakai adalah cicilan rumah tidak lebih dari sekitar sepertiga penghasilan bersih. Ini patokan pribadi, bukan aturan bank. Dengan patokan 30 persen, penghasilan bersih yang dibutuhkan kira-kira:
| Skenario (bunga asumsi) | Cicilan | Penghasilan bersih minimal |
|---|---|---|
| 8%, tenor 20 tahun | Rp2.509.320 | sekitar Rp8,36 juta |
| 8%, tenor 15 tahun | Rp2.866.956 | sekitar Rp9,56 juta |
| 10%, tenor 20 tahun | Rp2.895.065 | sekitar Rp9,65 juta |
| 10%, tenor 15 tahun | Rp3.223.815 | sekitar Rp10,75 juta |
Pakai baris 10 persen sebagai uji tekanan. Kurangi juga ruang cicilanmu dengan cicilan lain yang masih berjalan, seperti kartu kredit dan kendaraan, karena bank melihat semuanya lewat SLIK; lihat syarat lolos BI checking KPR. Untuk menghitung dengan angkamu sendiri, gunakan kalkulator kelayakan KPR.
Rumah seharga berapa dan biaya awalnya
KPR Rp300 juta adalah pokok pinjaman. Dengan uang muka 10 persen, harga rumahnya sekitar Rp333,3 juta. Dengan uang muka 20 persen, Rp375 juta. Dengan uang muka 30 persen, sekitar Rp428,6 juta. Uang muka minimal mengikuti ketentuan rasio LTV Bank Indonesia dan kebijakan bank; penjelasannya di DP rumah berapa persen.
BPHTB biasanya pos biaya awal terbesar setelah uang muka. UU Nomor 1 Tahun 2022 menetapkan tarif paling tinggi 5 persen, dengan NPOPTKP untuk perolehan hak pertama paling sedikit Rp80 juta [3]. Angka pastinya ditetapkan tiap daerah. Di DKI Jakarta, Bapenda menetapkan NPOPTKP Rp250 juta untuk perolehan hak pertama dengan tarif 5 persen [4].
| Harga rumah | Daerah dengan NPOPTKP Rp80 juta | DKI Jakarta (NPOPTKP Rp250 juta) |
|---|---|---|
| sekitar Rp333,3 juta (uang muka 10%) | sekitar Rp12.666.667 | sekitar Rp4.166.667 |
| Rp375.000.000 (uang muka 20%) | Rp14.750.000 | Rp6.250.000 |
Contoh ini mengandaikan nilai perolehan sama dengan harga transaksi; kalau NJOP lebih tinggi, dasar pengenaannya bisa memakai NJOP. Rinciannya di BPHTB adalah. Siapkan juga provisi, administrasi, penilaian, akta, pengikatan hak tanggungan, dan asuransi, yang dibahas di biaya provisi dan admin KPR, asuransi KPR, dan biaya notaris jual beli rumah. Semua pos itu bisa dijumlahkan sekaligus dengan kalkulator biaya beli rumah.
Langkah sebelum mengajukan
- Tentukan cicilan aman dari anggaran bulanan, lalu uji dengan bunga 2 sampai 3 persen di atas bunga promo.
- Putuskan tenor dengan sadar: bandingkan total bunga 10, 15, dan 20 tahun, dan cek batas usia saat lunas di bank pilihanmu.
- Pikirkan rencana lima tahun ke depan. Kalau kemungkinan menjual atau pindah besar, perhatikan tabel sisa utang.
- Kumpulkan penawaran tertulis dari beberapa bank: masa bunga tetap, penentuan bunga mengambang, seluruh biaya, dan aturan pelunasan sebagian.
- Siapkan dokumen sesuai syarat KPR rumah, dan pelajari tips KPR disetujui.
- Baca surat persetujuan kredit sebelum akad. Penjelasannya di SP3K KPR.
Pada plafon Rp300 juta, keputusan tenor dan kesiapan menghadapi bunga mengambang biasanya lebih menentukan total biaya daripada selisih kecil bunga promo antarbank. Kalau ingin memahami dasar-dasarnya dulu, mulai dari KPR adalah.
Pertanyaan umum
KPR 300 juta cicilan berapa per bulan? +
Untuk tenor 20 tahun dengan rumus anuitas, sekitar Rp2.149.293 pada bunga 6 persen, Rp2.509.320 pada 8 persen, Rp2.895.065 pada 10 persen, dan Rp3.303.258 pada 12 persen. Bunga itu asumsi; angka yang mengikat ada di penawaran tertulis bank.
KPR 300 juta 20 tahun cicilan berapa? +
Sekitar Rp2,15 juta sampai Rp3,3 juta per bulan untuk bunga asumsi 6 sampai 12 persen. Pada bunga 8 persen, cicilannya Rp2.509.320 dengan total bunga sekitar Rp302,2 juta.
KPR 300 juta 10 tahun cicilan berapa? +
Sekitar Rp3.330.615 pada bunga 6 persen, Rp3.639.828 pada 8 persen, Rp3.964.522 pada 10 persen, dan Rp4.304.128 pada 12 persen per bulan.
KPR 300 juta 15 tahun cicilan berapa? +
Sekitar Rp2.531.570 pada bunga 6 persen, Rp2.866.956 pada 8 persen, Rp3.223.815 pada 10 persen, dan Rp3.600.504 pada 12 persen per bulan.
Berapa selisih total bunga tenor 10 dan 20 tahun untuk KPR 300 juta? +
Pada bunga asumsi 8 persen, total bunga tenor 10 tahun sekitar Rp136,8 juta dan tenor 20 tahun sekitar Rp302,2 juta, selisih sekitar Rp165,5 juta. Cicilan tenor 10 tahun lebih tinggi sekitar Rp1,13 juta per bulan.
Gaji berapa untuk KPR 300 juta? +
Tidak ada batas resmi yang sama untuk semua bank. Dengan patokan pribadi cicilan maksimal 30 persen penghasilan bersih, kebutuhannya sekitar Rp8,4 juta untuk bunga asumsi 8 persen tenor 20 tahun, dan sekitar Rp10,7 juta untuk bunga 10 persen tenor 15 tahun.
Berapa sisa utang KPR 300 juta setelah 5 tahun? +
Pada bunga asumsi 8 persen, sekitar Rp262,6 juta untuk tenor 20 tahun, sekitar Rp236,3 juta untuk tenor 15 tahun, dan sekitar Rp179,5 juta untuk tenor 10 tahun.
Apakah KPR 300 juta bisa memakai rumah subsidi? +
Tidak. Kepmen PKP 1722/KPTS/M/2026 membatasi harga jual rumah umum tapak paling tinggi Rp240 juta (seluruh provinsi di Papua), sehingga pinjaman Rp300 juta sudah melampaui batas harga rumahnya.
- OJK - Sikapi Uangmu: Kredit Pemilikan Rumah - Diperiksa ulang 17 November 2026. Menyebut tiga metode perhitungan bunga KPR (flat, efektif, anuitas) dan menyatakan dalam praktiknya metode yang dipakai adalah suku bunga efektif atau anuitas (data diverifikasi 17 November 2026)
- OJK - Sikapi Uangmu: Mengenal Jenis-jenis Suku Bunga Bank - Diverifikasi 12 September 2026, halaman balas 200 pada 17 November 2026. Definisi bunga flat, efektif (dihitung dari sisa pokok), anuitas, serta bunga tetap (fixed) dan bunga mengambang (floating)
- UU Nomor 1 Tahun 2022 tentang HKPD (naskah lengkap, JDIH BPK) - Pasal 46 dan 47: NPOPTKP paling sedikit Rp80 juta untuk perolehan hak pertama, tarif BPHTB paling tinggi 5% (data diverifikasi 3 Oktober 2026)
- Bapenda DKI Jakarta - Bea Perolehan Hak atas Tanah dan Bangunan - Diperiksa ulang 17 November 2026: NPOPTKP Jakarta Rp250 juta untuk perolehan hak pertama dan tarif BPHTB 5% (data diverifikasi 17 November 2026)
- Kepmen PKP Nomor 1722/KPTS/M/2026 tentang Kriteria Rumah Umum Tapak Dalam Fasilitasi Pemerintah Pusat (JDIH Kementerian PKP) - Diperiksa ulang 17 November 2026. Lampiran huruf A: harga jual rumah umum tapak paling tinggi Rp240 juta untuk seluruh provinsi di Papua (data diverifikasi 17 November 2026)
Cara kami memilih sumber, memeriksa angka, dan menerima koreksi dijelaskan di kebijakan editorial.